
Assistance voyage en Europe
ce qui est couvert et ce qui ne l’est pas
Carte bancaire, carte européenne, contrats existants : l’inventaire à faire avant de souscrire quoi que ce soit, et la marche à suivre le jour où ça tourne mal.
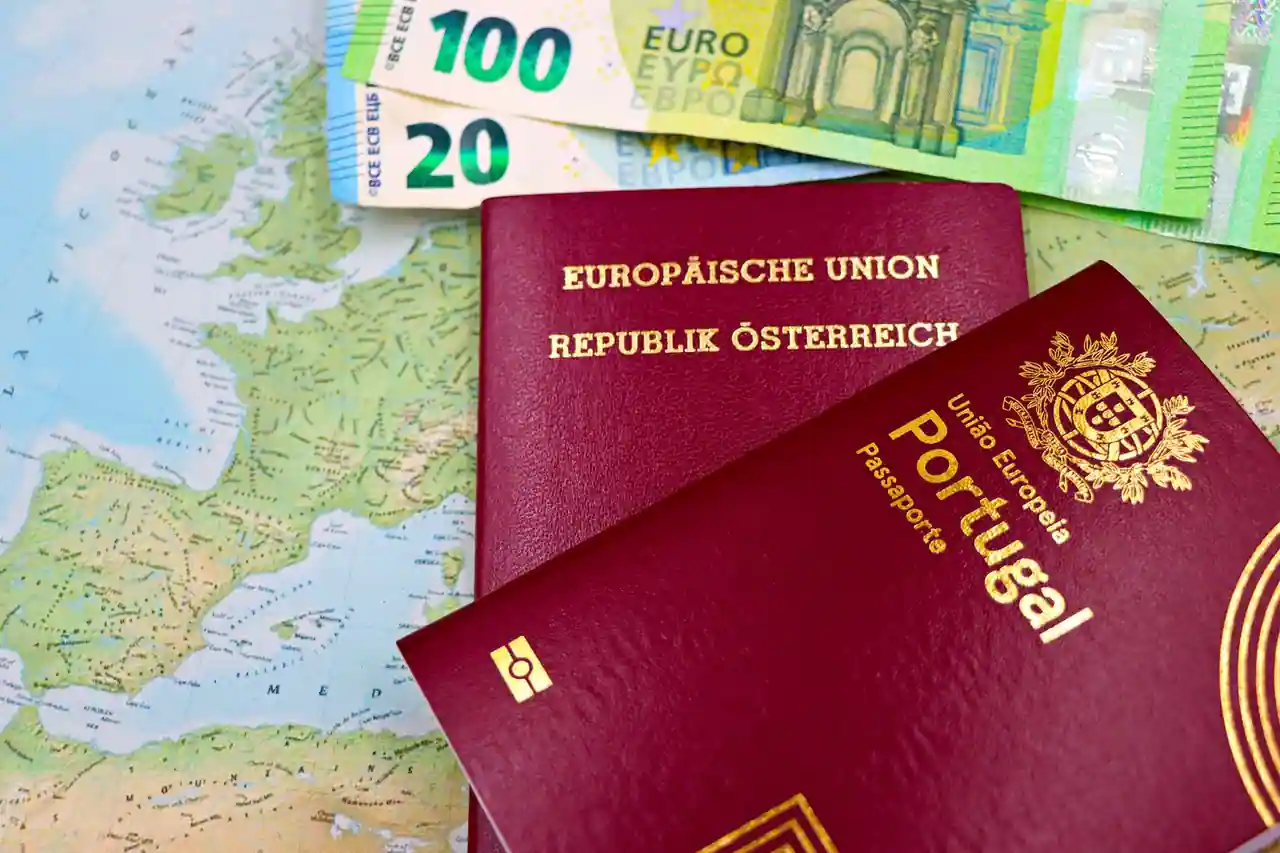
L’assistance organise et paie des services en urgence pendant le voyage, là où l’assurance indemnise après coup un préjudice financier. Avant de souscrire, vérifiez ce que vous détenez déjà.
- Carte bancaire : volet assistance fréquent, sous conditions à lire dans la notice.
- Carte européenne : gratuite, elle couvre les soins sur place en Europe.
- Sa limite décisive : elle ne prend jamais en charge le rapatriement sanitaire.
- Règle absolue : appeler l’assisteur avant d’engager des frais importants.
Assistance et assurance voyage ne font pas le même métier. Avant de souscrire, encore faut-il savoir ce que votre carte bancaire et votre carte européenne couvrent déjà.
Assistance ou assurance
deux choses différentes
Les deux mots circulent ensemble, ils ne recouvrent pas la même chose, et la confusion se paie au mauvais moment.
L’assistance intervient pendant le voyage, dans l’urgence. Elle organise et prend en charge des services : mise en relation avec un médecin, transport vers un établissement adapté, avance de frais d’hospitalisation, retour sanitaire, envoi d’un traitement introuvable sur place, retour anticipé en cas de décès d’un proche. Vous appelez, on agit pour vous.
L’assurance, elle, indemnise après coup un préjudice financier : un séjour annulé, une valise perdue, un objet volé. Vous montez un dossier, vous fournissez des justificatifs, vous êtes remboursé plus tard, dans les limites du contrat.
La conséquence pratique est simple. Une excellente assurance annulation ne vous ramènera pas d’un hôpital étranger, et une assistance solide ne vous remboursera pas un vol raté à cause d’un embouteillage. Quand vous vérifiez votre couverture, examinez donc les deux volets séparément : ils figurent souvent dans le même document, sous deux rubriques distinctes.
Qu’est-ce qu’un assisteur, et comment retrouver le sien
Derrière le mot assistance il y a un métier et des sociétés spécialisées, les assisteurs. Leur activité est née en France dans les années soixante, à une époque où partir loin signifiait se débrouiller seul en cas de problème. Le principe n’a pas changé : un plateau joignable en permanence, un réseau de correspondants médicaux et de prestataires locaux, et la capacité d’organiser un transport sanitaire depuis presque n’importe où.
Vous êtes probablement déjà client de l’un d’eux sans le savoir, parce que votre banque, votre assureur ou votre complémentaire santé a passé un contrat avec lui. Pour identifier le vôtre, trois endroits à regarder : le dos de votre carte bancaire, où figure souvent un numéro d’assistance ; la notice d’assurance de cette carte, qui nomme la société et détaille les prestations ; et l’espace client de vos contrats d’assurance, à la rubrique assistance aux personnes.
Un point à connaître : les identités commerciales de ce secteur ont bougé récemment, à la faveur de rapprochements et de changements de marque. Fiez-vous au numéro et au numéro de contrat figurant sur vos documents plutôt qu’à un nom retenu de mémoire, et vérifiez sur le site officiel de l’opérateur si un doute subsiste.
Ce que vous avez déjà sans le savoir
Avant de souscrire quoi que ce soit, faites l’inventaire. Beaucoup de voyageurs paient une deuxième fois une couverture qu’ils détiennent déjà.
La carte bancaire arrive en tête. Les cartes de gamme intermédiaire et haut de gamme incluent généralement un volet assistance, rapatriement compris. Deux conditions reviennent presque toujours : le voyage doit avoir été réglé avec cette carte, et la couverture cesse au-delà d’une certaine durée de séjour consécutif. Ces règles varient d’un émetteur à l’autre. La seule source qui fasse foi est la notice d’assurance de votre carte, où il faut chercher les rubriques « assistance aux personnes », « conditions d’application » et « exclusions » — un document que la banque met à disposition et que presque personne n’ouvre.
Vos autres contrats méritent le même examen. Certaines complémentaires santé, certains contrats habitation ou automobile embarquent un volet assistance aux personnes qui s’étend au-delà des frontières. Cherchez la rubrique dans vos conditions générales plutôt que de supposer.
La carte bancaire
Volet assistance fréquent sur les gammes intermédiaires et supérieures. À vérifier : paiement du voyage avec la carte, durée maximale de séjour, activités exclues.
Vos contrats existants
Complémentaire santé, habitation, automobile : plusieurs embarquent une assistance aux personnes. La rubrique figure dans les conditions générales.
La carte européenne
Gratuite, à demander à votre caisse d’assurance maladie. Elle couvre les soins sur place en Europe, mais pas le retour sanitaire.
La carte européenne d’assurance maladie et sa limite décisive
Cette carte se demande auprès de votre caisse d’assurance maladie, elle est gratuite, et elle s’obtient en général en quelques jours. Anticipez : elle ne s’improvise pas la veille du départ.
Elle atteste de vos droits et permet la prise en charge des soins médicalement nécessaires pendant un séjour temporaire dans les pays de l’Union européenne, de l’Espace économique européen et en Suisse. Point important : la prise en charge s’applique selon les règles du pays où vous êtes soigné, pas selon les règles françaises. Là où les résidents avancent une partie des frais, vous les avancerez aussi.
Vient maintenant l’information que la plupart des pages passent sous silence : cette carte ne couvre pas le rapatriement sanitaire. Si votre état impose un retour organisé vers la France, avec du personnel médical ou un aménagement particulier, ce transport ne relève pas d’elle. C’est précisément le poste le plus lourd d’un accident à l’étranger, et c’est exactement ce que couvre une assistance.
Retenez la répartition : la carte européenne s’occupe des soins sur place, l’assistance s’occupe de vous ramener. Les deux sont complémentaires, aucune ne remplace l’autre.
Que faire concrètement en cas de problème à l’étranger
L’ordre des gestes compte autant que la couverture elle-même. Cette séquence se lit en quelques secondes, gardez-la accessible hors connexion.
-
Urgence vitale : appelez les secours
Le 112 fonctionne dans toute l’Union européenne et vous met en relation avec les services d’urgence locaux, souvent en plusieurs langues.
-
Appelez l’assisteur avant d’engager des frais
La prise en charge suppose presque toujours un accord préalable. C’est l’appel qui décide de tout le reste du dossier.
-
Préparez vos informations
Numéro de contrat ou de carte, localisation exacte, nom de l’établissement, numéro de rappel, nature du problème.
-
Notez le nom et le numéro de dossier
Le nom de votre interlocuteur et la référence du dossier ouvert. Tout échange ultérieur s’appuiera dessus.
-
Conservez tous les originaux
Factures, comptes rendus, ordonnances, justificatifs de transport. Un dossier se règle sur pièces, jamais sur déclaration.
-
Déclarez dans les délais du contrat
Ils sont courts et courent à partir de l’événement. Un dossier solide déposé trop tard reste un dossier refusé.
N’organisez jamais vous-même un retour sanitaire. Un transport médicalisé affrété de sa propre initiative, sans accord préalable de l’assisteur, peut rester intégralement à votre charge — et le coût dépend de la distance et du mode de transport, seul l’assisteur peut vous le chiffrer. Un appel avant d’engager la dépense change tout.
Les erreurs qui font perdre le bénéfice de la couverture
La première a déjà été dite et mérite de l’être deux fois : engager des frais lourds sans accord préalable. C’est l’erreur qui transforme une situation couverte en dépense personnelle.
La deuxième consiste à supposer que la carte bancaire couvre, sans avoir vérifié le mode de paiement du voyage. Une réservation réglée par virement, par une autre carte ou par un proche fait parfois tomber la couverture, alors même que la carte est bien dans votre portefeuille.
La troisième tient à la durée du séjour, au-delà de laquelle le volet assistance des cartes cesse de s’appliquer. Un long voyage bascule ainsi hors couverture sans que rien ne le signale, généralement au moment où l’on en aurait le plus besoin.
La quatrième concerne les activités pratiquées. Sports de montagne, plongée, deux-roues : plusieurs contrats les excluent ou les soumettent à une extension payante, à demander avant le départ.
La cinquième, plus banale, est l’accumulation de doublons. Trois contrats qui couvrent le même risque ne vous remboursent pas trois fois. Faites l’inventaire une bonne fois, et résiliez ce qui fait double emploi.
Faut-il souscrire une assistance complémentaire ?
Il n’y a pas de réponse unique, mais des critères qui se vérifient en quelques minutes.
Pour un court séjour en Europe, avec une carte européenne à jour et une carte bancaire dont le volet assistance s’applique, l’existant suffit souvent. Une couverture complémentaire se justifie davantage dans d’autres cas : séjour long, destination où les frais médicaux sont élevés — ce que les conseils aux voyageurs du ministère des Affaires étrangères précisent pays par pays —, affection chronique nécessitant un suivi, voyage avec de jeunes enfants ou une personne âgée, activité sportive à risque, ou déplacement dans une zone isolée où l’organisation du transport devient l’essentiel du problème.
Dans tous les cas, lisez les exclusions avant les montants affichés. Un contrat au plafond élevé mais qui exclut l’activité que vous allez pratiquer vaut moins qu’un contrat plus modeste et adapté. Vérifiez enfin que l’assistance est joignable à toute heure, dans une langue que vous maîtrisez : c’est le service que vous appellerez à trois heures du matin.
La vérification à faire avant de partir
Tout ce qui précède repose sur des documents qu’il faut avoir sous la main à l’étranger. Cinq minutes avant le départ évitent une heure de recherche dans un couloir d’hôpital.
- Demander la carte européenne d’assurance maladie si le séjour est en Europe, plusieurs jours avant le départ.
- Ouvrir la notice d’assurance de la carte bancaire et repérer les conditions d’application et les exclusions.
- Enregistrer le numéro de l’assisteur et le numéro de contrat dans le téléphone, et en garder une photo accessible hors connexion.
- Vérifier la durée de couverture si le séjour se prolonge au-delà de quelques semaines.
- Demander une extension si une activité à risque est prévue, avant le départ et non sur place.
Quelle différence entre assistance et assurance voyage ?
L’assistance intervient pendant le voyage et organise des services en urgence : mise en relation médicale, transport sanitaire, avance de frais, retour anticipé. L’assurance indemnise après coup un préjudice financier comme une annulation, un vol ou une perte de bagages. Les deux volets figurent souvent dans le même contrat, sous deux rubriques distinctes.
Ma carte bancaire couvre-t-elle le rapatriement ?
Les cartes de gamme intermédiaire et haut de gamme incluent généralement un volet assistance avec rapatriement, mais sous conditions : le voyage doit le plus souvent avoir été réglé avec cette carte, et la couverture s’arrête au-delà d’une certaine durée de séjour. Seule la notice d’assurance de votre carte fait foi, demandez-la à votre banque.
La carte européenne d’assurance maladie suffit-elle en Europe ?
Elle permet la prise en charge des soins médicalement nécessaires lors d’un séjour temporaire dans l’Union européenne, l’Espace économique européen et en Suisse, selon les règles du pays de séjour. Mais elle ne prend pas en charge le rapatriement sanitaire, qui est le poste le plus lourd en cas d’accident grave. Elle se complète, elle ne se suffit pas.
Qui appeler en cas d’accident à l’étranger ?
Les secours d’abord en cas d’urgence vitale : le 112 fonctionne dans toute l’Union européenne. Ensuite, et avant d’engager des frais importants, le plateau d’assistance dont le numéro figure sur votre contrat ou au dos de votre carte bancaire. Ce sont deux appels distincts et successifs, pas une alternative.
Faut-il avancer les frais médicaux ?
Le moins possible, et jamais une somme importante sans accord préalable de l’assistance. C’est cet accord qui conditionne la prise en charge. Pour les petites dépenses, conservez systématiquement les factures originales et les comptes rendus : le remboursement se fait sur pièces, dans les délais de déclaration prévus au contrat.
Comment savoir quel assisteur me couvre ?
Regardez le dos de votre carte bancaire, où figure souvent un numéro d’assistance, puis la notice d’assurance de cette carte, qui nomme la société et détaille les prestations. Vos contrats d’assurance comportent également une rubrique assistance aux personnes. Fiez-vous aux numéros inscrits sur vos documents plutôt qu’à un nom retenu de mémoire.
Une assistance ne se découvre pas le jour où l’on en a besoin. Le quart d’heure passé à lire sa notice avant de partir est le seul moment où l’on est encore tranquille pour le faire.